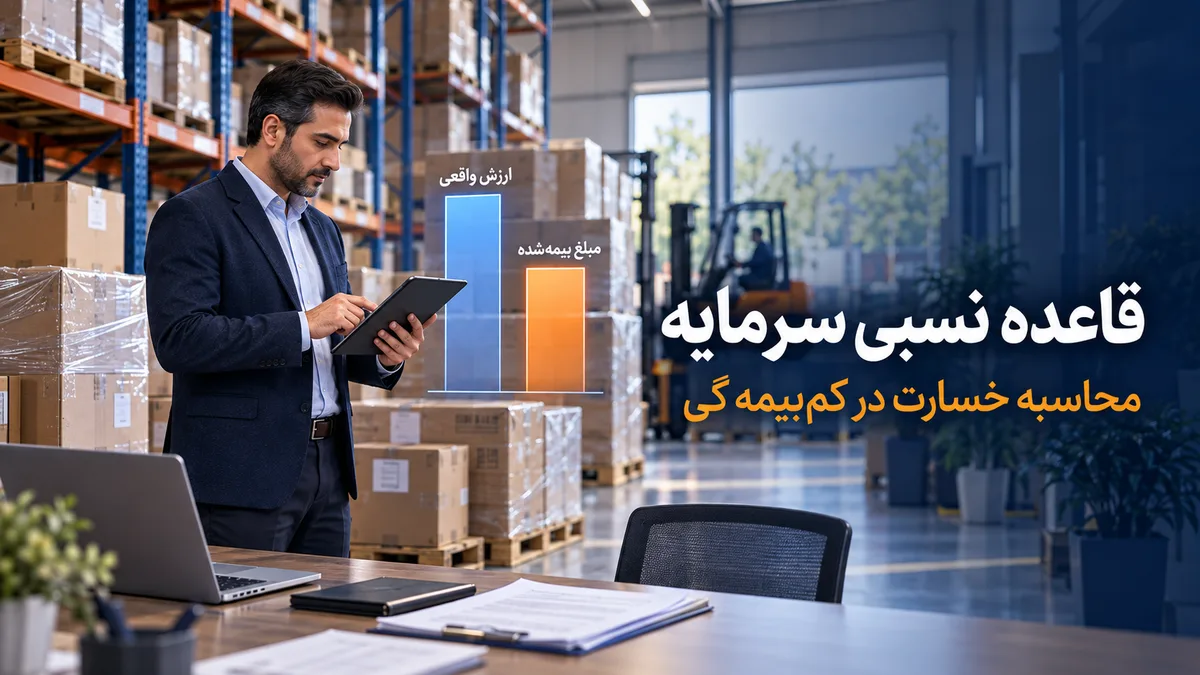
یکی از مهمترین دلایلی که ممکن است مبلغ پرداختی بیمه آتشسوزی کمتر از خسارت واقعی باشد، کمبیمهگی و اجرای «قاعده نسبی سرمایه» است. بسیاری از صاحبان خانه، فروشگاه یا انبار هنگام خرید بیمهنامه سرمایه را کمتر از ارزش واقعی اعلام میکنند تا حقبیمه کاهش پیدا کند؛ اما زمان خسارت متوجه میشوند بیمهگر نیز ممکن است خسارت را به همان نسبت کاهش دهد.
در این راهنما توضیح میدهیم قاعده نسبی سرمایه چیست، چگونه محاسبه میشود و برای جلوگیری از کاهش خسارت چه اقداماتی باید انجام دهید. شرایط دقیق هر پرونده به متن بیمهنامه، الحاقیهها، گزارش کارشناسی و علت حادثه وابسته است.
قاعده نسبی سرمایه چیست؟
براساس ماده ۱۰ قانون بیمه، اگر مالی کمتر از قیمت واقعی آن بیمه شده باشد، مسئولیت بیمهگر نیز میتواند متناسب با نسبت مبلغ بیمهشده به ارزش واقعی مال کاهش پیدا کند. به زبان ساده، اگر فقط بخشی از ارزش واقعی دارایی خود را بیمه کرده باشید، ممکن است فقط همان نسبت از خسارت قابلپرداخت را دریافت کنید.
این موضوع در بیمه آتشسوزی ساختمان، فروشگاه، کارگاه و انبار اهمیت زیادی دارد؛ زیرا افزایش قیمت ساختمان، تجهیزات و موجودی کالا ممکن است سرمایه ثبتشده در بیمهنامه را طی چند ماه از ارزش واقعی عقب بیندازد.
فرمول محاسبه قاعده نسبی سرمایه
خسارت قابلپرداخت پیش از اعمال فرانشیز و سایر کسورات = مبلغ خسارت × سرمایه بیمهشده ÷ ارزش واقعی مال در زمان حادثه
این فرمول یک محاسبه آموزشی است. مبلغ نهایی ممکن است تحتتأثیر سقف تعهد، فرانشیز، استثناها، شرایط خصوصی بیمهنامه، بازیافتیها و ارزیابی کارشناس قرار بگیرد.
مثال اول: بیمهکردن نصف ارزش واقعی
- ارزش واقعی ساختمان و تجهیزات در زمان حادثه: ۲۰ میلیارد تومان
- سرمایه ثبتشده در بیمهنامه: ۱۰ میلیارد تومان
- خسارت ارزیابیشده: ۴ میلیارد تومان
نسبت پوشش برابر ۵۰ درصد است؛ بنابراین مبلغ محاسباتی خسارت پیش از سایر کسورات حدود ۲ میلیارد تومان خواهد بود، نه ۴ میلیارد تومان.
مثال دوم: افزایش ارزش موجودی انبار
- ارزش موجودی در ابتدای قرارداد: ۸ میلیارد تومان
- ارزش واقعی موجودی هنگام حادثه: ۱۲ میلیارد تومان
- سرمایه بیمهشده بدون الحاقیه افزایش سرمایه: ۸ میلیارد تومان
- خسارت ارزیابیشده: ۳ میلیارد تومان
نسبت سرمایه بیمهشده به ارزش واقعی حدود دوسوم است؛ در نتیجه مبلغ محاسباتی خسارت، پیش از سایر شرایط و کسورات، حدود ۲ میلیارد تومان میشود.
کمبیمهگی چه زمانی اتفاق میافتد؟
- ارزش ساختمان با قیمت روز بازسازی محاسبه نشده باشد.
- افزایش قیمت تجهیزات، ماشینآلات یا لوازم داخلی در بیمهنامه منعکس نشده باشد.
- موجودی فروشگاه یا انبار در فصلهای پرفروش افزایش پیدا کند.
- بیمهگذار برای کاهش حقبیمه، سرمایه را عمداً کمتر اعلام کند.
- ارزش زمین با ارزش ساختمان اشتباه گرفته شود.
- هزینههای جمعآوری ضایعات، پاکسازی یا بازسازی در برآورد اولیه دیده نشده باشد.
- در طول قرارداد تجهیزات جدید خریداری شود ولی الحاقیه افزایش سرمایه صادر نشود.
تفاوت قاعده نسبی سرمایه با فرانشیز
این دو مفهوم یکسان نیستند. قاعده نسبی سرمایه به ناکافیبودن مبلغ بیمهشده نسبت به ارزش واقعی مال مربوط است؛ اما فرانشیز بخشی از خسارت است که طبق شرایط بیمهنامه برعهده بیمهگذار باقی میماند. ممکن است ابتدا قاعده نسبی اعمال شود و سپس فرانشیز یا کسورات دیگری نیز از مبلغ محاسبهشده کم شود.
برای تعیین سرمایه بیمهشده چه چیزهایی را جدا کنیم؟
ساختمان
سرمایه ساختمان معمولاً باید براساس هزینه بازسازی بنا با کیفیت و مشخصات مشابه محاسبه شود، نه قیمت خرید ملک همراه با ارزش زمین. متراژ، نوع سازه، تأسیسات، نازککاری و هزینه اجرای مجدد در برآورد مؤثرند.
تأسیسات و تجهیزات
سیستم برق، سرمایش و گرمایش، آسانسور، تجهیزات اداری، ماشینآلات و ابزارها را با فهرست و ارزش جایگزینی روز ثبت کنید. فاکتورها، شماره سریال و تصاویر به ارزیابی دقیقتر کمک میکنند.
موجودی کالا
برای فروشگاه و انبار، موجودی ثابت نیست. میانگین و حداکثر موجودی، نوسان فصلی و ورود محمولههای جدید را در نظر بگیرید. اگر سرمایه در طول سال تغییر زیادی دارد، درباره شرایط شناور یا صدور الحاقیه با بیمهگر سؤال کنید.
چگونه از کاهش خسارت جلوگیری کنیم؟
- ارزشها را با قیمت روز بنویسید: از ارقام قدیمی یا ارزش دفتری بدون بررسی استفاده نکنید.
- سرمایهها را تفکیک کنید: ساختمان، تأسیسات، تجهیزات و موجودی را جداگانه اعلام کنید.
- بازبینی دورهای داشته باشید: در دورههای تورمی، سرمایه بیمهنامه را چند بار در سال کنترل کنید.
- الحاقیه بگیرید: پس از خرید تجهیزات یا افزایش موجودی، منتظر زمان تمدید نمانید.
- مدارک ارزشگذاری را نگه دارید: فاکتور، لیست دارایی، عکس، گزارش انبار و ارزیابی کارشناس را بایگانی کنید.
- شرایط بیمهنامه را بخوانید: وجود یا عدم وجود توافقهای خاص درباره ارزش، افزایش سرمایه و نحوه محاسبه خسارت را کتبی بررسی کنید.
آیا بیمهکردن بیشتر از ارزش واقعی مفید است؟
خیر. بیمه اموال برای جبران خسارت واقعی است و اصولاً نباید موجب سود بردن از حادثه شود. اعلام سرمایه بالاتر از ارزش واقعی لزوماً باعث دریافت مبلغ بیشتر نمیشود و ممکن است فقط حقبیمه را افزایش دهد. هدف، برآورد مستند و نزدیک به ارزش واقعی است؛ نه کمتر و نه بیشتر.
هنگام خسارت چه مدارکی کمک میکند؟
- بیمهنامه و تمام الحاقیهها
- فاکتور خرید و اسناد مالکیت تجهیزات
- دفاتر یا گزارش موجودی انبار
- تصاویر پیش از حادثه و تصاویر خسارت
- گزارش آتشنشانی و مراجع ذیربط
- فهرست اقلام آسیبدیده همراه با ارزش تقریبی
- مدارک تعمیر، جایگزینی یا برآورد بازسازی
برای ترتیب اقدامات پس از حادثه، راهنمای اعلام و پیگیری خسارت بیمه را نیز بخوانید.
چکلیست کوتاه پیش از تمدید بیمه آتشسوزی
- آیا هزینه بازسازی ساختمان بهروز شده است؟
- آیا تجهیزات جدید به فهرست داراییها اضافه شدهاند؟
- آیا حداکثر موجودی انبار، نه فقط موجودی روز خرید بیمه، در نظر گرفته شده است؟
- آیا پوششهای اضافی موردنیاز مانند زلزله، سیل یا ترکیدگی لوله انتخاب شدهاند؟
- آیا نشانی، نوع فعالیت و وضعیت ایمنی محل دقیق ثبت شده است؟
- آیا تمام توافقها و تغییرات بهصورت الحاقیه کتبی ثبت شدهاند؟
اگر بیمهنامه مربوط به فروشگاه، شرکت یا انبار است، ابتدا راهنمای بیمه آتشسوزی تجاری را مطالعه کنید. همچنین برای انتخاب پوشش مناسب ساختمان میتوانید به راهنمای انتخاب بیمه آتشسوزی ساختمان مراجعه کنید.
سؤالات متداول
آیا قاعده نسبی سرمایه در خسارت جزئی هم اجرا میشود؟
کمبیمهگی فقط به خسارت کلی محدود نیست و در خسارت جزئی نیز ممکن است در محاسبه اثر بگذارد؛ نتیجه دقیق به شرایط قرارداد و ارزیابی پرونده بستگی دارد.
ارزش زمین را هم باید در سرمایه ساختمان نوشت؟
در بیمه آتشسوزی ساختمان معمولاً موضوع اصلی هزینه بازسازی بنا و اجزای بیمهشده است، نه ارزش زمین. روش دقیق ارزشگذاری را با بیمهگر و کارشناس بررسی کنید.
اگر وسط سال قیمتها بالا رفت چه کنیم؟
درخواست بازبینی سرمایه و صدور الحاقیه افزایش سرمایه بدهید. بهتر است تأیید تغییرات را کتبی دریافت کنید و فقط به گفتوگوی شفاهی اکتفا نکنید.
آیا این مقاله جای نظر کارشناس خسارت را میگیرد؟
خیر. این مطلب آموزشی است. تصمیم درباره هر خسارت براساس بیمهنامه، شرایط عمومی و خصوصی، مدارک حادثه و ارزیابی کارشناسی گرفته میشود.
تیم محتوای بیمه از کی؟ راهنماهای آموزشی و مقایسهای مستقل درباره پوششها، شرایط بیمهنامه و پیگیری خسارت منتشر میکند. مطالب جایگزین مقررات و اطلاعات رسمی بیمهگران نیستند و برای اصلاح اطلاعات میتوانید از صفحه تماس با ما پیام دهید.